
JAKARTA – Akhirnya setelah bertahun-tahun dibahas, ditunda, didemo, dan diperdebatkan, Undang-Undang Perampasan Aset resmi disahkan.
DPR RI resmi menyetujui Rancangan Undang-Undang (RUU) tentang Perampasan Aset Terkait Tindak Pidana Korupsi dan Tindak Pidana Lainnya menjadi undang-undang dalam Rapat Paripurna ke-13 Masa Persidangan II Tahun Sidang 2026-2027, Kamis (19/11/2026).

Tapi jangan buru-buru bersorak. Jangan juga buru-buru takut. Karena UU yang disahkan ini bukan UU yang sama seperti draf awalnya.
Draf awalnya itu luas sekali. Menakutkan sekali. Sampai-sampai banyak orang yang bertanya, apakah gara-gara telat bayar pajak, harta kita bisa disita.

Draf akhirnya itu jauh lebih sempit. Lebih hati-hati. Lebih takut disalahgunakan.

Dan rasa takut itu datangnya bukan dari masyarakat saja. Tapi dari DPR sendiri. Dari Ketua Panja-nya sendiri.
Kenapa DPR takut. Karena DPR tahu, di Indonesia ini, aturan yang bagus saja bisa disalahgunakan oleh aparat. Apalagi aturan yang memberi wewenang besar untuk merampas harta orang.
Pengesahan Undang-Undang (UU) Perampasan Aset oleh DPR RI menjadi langkah penting dalam memperkuat pemberantasan korupsi sekaligus memulihkan kerugian negara dan masyarakat akibat tindak pidana.
Namun, regulasi tersebut juga memunculkan perhatian publik mengenai batas kewenangan aparat penegak hukum dan perlindungan terhadap kepemilikan harta masyarakat.
Ini adalah dua sisi yang harus dilihat bersamaan. Di satu sisi, kita butuh aturan untuk merampas harta koruptor. Karena selama ini, koruptor itu dipenjara, tapi hartanya tetap dinikmati keluarganya. Koruptor itu keluar penjara, langsung jadi orang kaya lagi.
Di sisi lain, kita juga butuh perlindungan. Jangan sampai aturan untuk merampas harta koruptor itu dipakai untuk merampas harta warga biasa yang tidak bersalah.
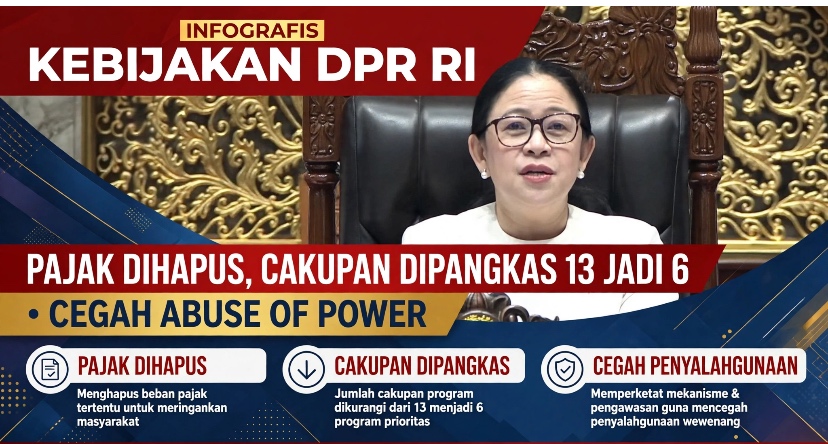
Salah satu perubahan penting dalam pembahasannya adalah penyempitan cakupan tindak pidana lainnya dari 13 menjadi enam kategori di luar tindak pidana korupsi.
Perubahan tersebut menjadi perhatian karena pada tahap awal pembahasan, sejumlah tindak pidana seperti perpajakan, perbankan, kehutanan, pertambangan, perasuransian, dan lingkungan hidup sempat masuk dalam daftar kriteria.
Luasnya cakupan tersebut sebelumnya memunculkan kekhawatiran bahwa mekanisme perampasan aset berpotensi menjangkau masyarakat yang tidak memiliki keterkaitan dengan tindak pidana.
Bayangkan kalau 13 kategori itu tetap dipertahankan. Termasuk perbankan. Termasuk kehutanan. Termasuk pertambangan. Termasuk perasuransian. Termasuk lingkungan hidup.
Artinya, hampir semua aktivitas ekonomi itu bisa kena perampasan aset. Pengusaha yang bersengketa soal izin tambang bisa kena. Perusahaan yang bersengketa soal izin hutan bisa kena. Nasabah bank yang bermasalah bisa kena.
Itu terlalu luas. Terlalu berbahaya. Dan terlalu mudah untuk disalahgunakan.
Karena itu, DPR memangkasnya. Dari 13 menjadi 6. Lebih dari separuh dibuang.
Kekhawatiran itu juga berkembang di media sosial.
Sejumlah pengguna mempertanyakan apakah persoalan perpajakan, termasuk ketidakpatuhan administrasi, dapat berujung pada penyitaan kekayaan masyarakat.
Namun, perkembangan pembahasan RUU menunjukkan adanya perubahan substansi yang perlu diketahui publik agar penilaian terhadap regulasi tersebut tidak hanya didasarkan pada draf awal.
Kekhawatiran di media sosial itu wajar. Karena draf awal itu memang memasukkan pajak. Dan kalau pajak masuk, maka orang yang telat lapor SPT, orang yang kurang bayar pajak, orang yang punya tunggakan pajak, itu bisa dianggap sebagai pelaku tindak pidana yang hartanya bisa dirampas.
Itu yang membuat pengusaha panik. Itu yang membuat wajib pajak panik. Itu yang membuat publik panik.
Tapi draf akhir itu sudah berbeda. Pajak sudah dihapus. Dan itu harus disampaikan dengan jelas ke publik. Agar publik tidak lagi menilai UU ini berdasarkan draf awal yang sudah usang.
Ketua Komisi III DPR RI sekaligus Ketua Panitia Kerja (Panja) RUU Perampasan Aset, Habiburokhman, menjelaskan bahwa penyempitan cakupan dilakukan untuk memastikan penerapan aturan lebih terukur dan tidak membuka ruang penyalahgunaan kewenangan.
Dalam pemberitaan resmi DPR pada 11 November 2026, ia mengingatkan, “Kita masih khawatir penyalahgunaan aparat penegak hukum yang sering abuse of power.”
Pernyataan Habiburokhman ini adalah pernyataan yang paling jujur dalam seluruh pembahasan UU Perampasan Aset.
DPR itu mengakui, aparat penegak hukum kita itu sering abuse of power. Sering menyalahgunakan wewenang. Sering memakai aturan untuk menekan orang. Sering memakai aturan untuk memeras orang.
Dan karena itu, DPR tidak berani memberi wewenang yang terlalu luas. Karena kalau wewenangnya terlalu luas, maka penyalahgunaannya juga akan semakin luas.
Ini adalah pengakuan yang pahit tapi penting. DPR itu tidak sedang memuji aparat. DPR itu sedang curiga pada aparat. Dan curiga itu beralasan. Karena sejarah penegakan hukum di Indonesia itu memang penuh dengan kasus pemerasan, kasus salah tangkap, kasus kriminalisasi.
Adapun enam kategori tindak pidana lainnya yang disepakati dalam pembahasan meliputi narkotika dan psikotropika; terorisme dan pendanaan terorisme; penyelundupan manusia; penyelundupan senjata, amunisi, dan bahan berbahaya; perdagangan orang; serta penipuan dan/atau penggelapan menggunakan sarana teknologi informasi dan/atau berdampak pada perekonomian masyarakat luas.
Khusus kategori penipuan dan penggelapan, pengaturannya juga tidak dimaksudkan untuk menjangkau seluruh kasus secara otomatis.
Penjelasan yang disampaikan DPR mencakup kejahatan dengan karakteristik dan dampak tertentu, seperti perjudian daring, penipuan investasi, dan penipuan kripto.
Dengan demikian, enam kategori tersebut merupakan tindak pidana di luar korupsi, yang tetap menjadi salah satu sasaran utama regulasi.
Mari kita bedah satu per satu 6 kategori ini. Karena 6 kategori ini masih cukup luas, tapi jauh lebih terukur daripada 13 kategori sebelumnya.
Pertama, narkotika dan psikotropika. Ini jelas. Bandar narkoba itu hartanya harus dirampas. Karena hartanya itu dari meracuni anak-anak kita.
Kedua, terorisme dan pendanaan terorisme. Ini juga jelas. Teroris itu hartanya harus dirampas. Karena hartanya itu untuk membiayai bom, untuk membiayai pembunuhan.
Ketiga, penyelundupan manusia. Ini adalah perdagangan manusia secara ilegal. Membawa orang secara ilegal melintasi negara. Ini harus dirampas hartanya.
Keempat, penyelundupan senjata, amunisi, dan bahan berbahaya. Ini juga jelas. Senjata ilegal itu berbahaya. Hartanya harus dirampas.
Kelima, perdagangan orang. Ini adalah kejahatan yang paling keji. Menjual manusia. Menjadikan manusia sebagai budak. Hartanya harus dirampas.
Keenam, penipuan dan/atau penggelapan menggunakan sarana teknologi informasi dan/atau berdampak pada perekonomian masyarakat luas.
Kategori keenam ini yang paling luas. Dan yang paling harus diwaspadai. Karena penipuan dan penggelapan itu bisa banyak bentuknya.
Tapi DPR menjelaskan, yang dimaksud adalah kejahatan dengan karakteristik dan dampak tertentu, seperti perjudian daring, penipuan investasi, dan penipuan kripto.
Jadi bukan penipuan biasa. Bukan penipuan jual beli online yang nilainya Rp500 ribu. Bukan penggelapan uang arisan yang nilainya Rp10 juta.
Yang dimaksud adalah penipuan yang massal. Yang korbannya ribuan orang. Yang kerugiannya miliaran rupiah. Seperti judi online yang merusak ribuan keluarga. Seperti penipuan investasi bodong yang membuat ribuan orang kehilangan tabungannya. Seperti penipuan kripto yang membuat orang kehilangan uangnya dalam sekejap.
Itu yang bisa kena perampasan aset.
Hal penting lainnya adalah penghapusan tindak pidana perpajakan dari cakupan RUU Perampasan Aset.
DDTC News dalam pemberitaannya pada 19 November 2026 mengonfirmasi bahwa pidana pajak tidak lagi dimasukkan dalam cakupan undang-undang yang disahkan DPR.
Perubahan ini menjawab salah satu kekhawatiran publik yang sebelumnya muncul selama pembahasan regulasi.
Penghapusan pajak ini adalah kemenangan bagi wajib pajak. Dan juga kemenangan bagi akal sehat.
Karena pajak itu adalah persoalan administrasi. Orang bisa kurang bayar pajak karena salah hitung. Orang bisa telat lapor karena lupa. Orang bisa punya tunggakan karena usahanya sedang sepi.
Kalau persoalan seperti itu langsung bisa berujung pada perampasan harta, maka tidak ada lagi orang yang berani berusaha. Tidak ada lagi orang yang berani buka usaha. Karena takut sedikit salah, hartanya dirampas.
Karena itu, pajak harus dipisahkan dari perampasan aset. Pajak itu urusannya Direktorat Jenderal Pajak. Bukan urusannya perampasan aset.
Meski demikian, penghapusan tindak pidana perpajakan dari cakupan UU Perampasan Aset tidak berarti pelanggaran perpajakan kehilangan konsekuensi hukum.
Persoalan perpajakan tetap tunduk pada ketentuan peraturan perundang-undangan di bidang perpajakan. Karena itu, masyarakat perlu membedakan penegakan hukum perpajakan dengan mekanisme perampasan aset berdasarkan undang-undang ini.
Ini penting untuk dipahami. Dihapusnya pajak dari UU Perampasan Aset itu bukan berarti sekarang kita bebas tidak bayar pajak. Bukan berarti sekarang kita bisa mengemplang pajak tanpa hukuman.
Tidak. Pajak tetap ada hukumannya. Kalau tidak bayar pajak, tetap bisa didenda. Tetap bisa dipidana. Tetap bisa dipenjara. Tapi hukumannya itu berdasarkan UU Perpajakan. Bukan berdasarkan UU Perampasan Aset.
Bedanya adalah, kalau berdasarkan UU Perpajakan, maka prosesnya lebih terukur. Ada pemeriksaan. Ada keberatan. Ada banding. Ada pengadilan pajak.
Kalau berdasarkan UU Perampasan Aset, maka hartanya bisa langsung disita. Dan itu yang berbahaya.
Dalam laporan hasil pembahasan di rapat paripurna, Habiburokhman juga menegaskan pentingnya memastikan mekanisme perampasan aset tidak berubah menjadi alat untuk kepentingan tertentu.
Ia menyatakan, “Mekanisme perampasan aset tidak boleh dijadikan senjata politik, sarana pemerasan, atau penyalahgunaan oleh aparat penegak hukum.”
Penegasan tersebut menjadi prinsip penting agar pelaksanaan regulasi tetap berada dalam koridor hukum dan tidak digunakan untuk menekan pihak tertentu.
Senjata politik. Sarana pemerasan. Penyalahgunaan oleh aparat. Tiga hal ini adalah tiga mimpi buruk yang harus dihindari.
Senjata politik itu artinya, UU ini dipakai untuk menyerang lawan politik. Lawan politik itu hartanya dirampas. Bukan karena dia korupsi. Tapi karena dia berseberangan dengan penguasa.
Sarana pemerasan itu artinya, UU ini dipakai untuk memeras orang kaya. Orang kaya itu diancam hartanya akan dirampas. Kalau mau aman, bayar sejumlah uang ke aparat. Kalau tidak bayar, hartanya dirampas.
Penyalahgunaan oleh aparat itu artinya, aparat memakai UU ini untuk kepentingan pribadi. Untuk memperkaya diri. Untuk menakut-nakuti orang.
Tiga hal ini yang harus dicegah. Dan pencegahannya bukan hanya dengan kata-kata di dalam UU. Tapi dengan pengawasan. Dengan transparansi. Dengan pengadilan yang independen.
Dari sisi perlindungan hukum, DPR menjelaskan bahwa mekanisme perampasan aset tanpa putusan pidana terhadap pelaku atau non-conviction based forfeiture bukan berarti aparat dapat mengambil alih kekayaan seseorang tanpa proses pengadilan.
Mekanisme tersebut tetap melibatkan tahapan hukum, mulai dari penelusuran aset, penghentian transaksi, pemblokiran, penyitaan, pemeriksaan dalam persidangan, putusan pengadilan, hingga pelaksanaan perampasan.
DPR juga memaparkan adanya pengawasan independen, pengujian beban pembuktian secara berimbang di persidangan, serta sistem informasi pengelolaan aset yang mendukung transparansi dan jejak audit.
Selain itu, regulasi tersebut menempatkan pengembalian aset kepada negara, korban, dan pihak ketiga yang beritikad baik sebagai bagian dari prinsip pemulihan yang berkeadilan.
Ini adalah bagian yang paling sering disalahpahami publik. Non-conviction based forfeiture itu sering diartikan sebagai perampasan tanpa pengadilan. Aparat datang, langsung sita harta. Tanpa sidang. Tanpa hakim. Tanpa pembelaan.
Itu salah. Itu tidak benar.
Non-conviction based forfeiture itu artinya, harta itu bisa dirampas meskipun pelakunya tidak dihukum pidana. Misalnya, pelaku korupsinya sudah meninggal. Pelakunya sudah kabur ke luar negeri. Pelakunya tidak bisa ditemukan. Pelakunya dinyatakan tidak bersalah karena kurang bukti pidana, tapi hartanya jelas hasil kejahatan.
Dalam kondisi seperti itu, hartanya tetap bisa dirampas. Tapi tetap lewat pengadilan. Tetap lewat sidang. Tetap harus ada pembuktian.
Tahapannya panjang. Mulai dari penelusuran aset. Aparat harus menelusuri dari mana harta itu berasal. Lalu penghentian transaksi. Rekeningnya dihentikan sementara. Lalu pemblokiran. Hartanya diblokir agar tidak dipindahtangankan. Lalu penyitaan. Hartanya disita untuk diamankan. Lalu pemeriksaan dalam persidangan. Di sidang itu, aparat harus membuktikan bahwa harta itu hasil kejahatan. Pemilik harta juga bisa membela diri. Bisa menunjukkan bahwa hartanya itu hasil usaha yang sah. Lalu putusan pengadilan. Hakim yang memutuskan, apakah harta itu dirampas atau dikembalikan. Lalu pelaksanaan perampasan. Kalau hakim memutuskan dirampas, baru hartanya dieksekusi.
Jadi tidak ada perampasan tanpa pengadilan. Tidak ada perampasan tanpa hakim. Tidak ada perampasan tanpa pembelaan.
Dan ada pengawasan independen. Ada pengujian beban pembuktian secara berimbang. Ada sistem informasi pengelolaan aset yang mendukung transparansi dan jejak audit.
Sistem informasi ini penting. Karena selama ini, harta sitaan itu sering hilang. Harta sitaan itu sering tidak jelas kemana. Mobil sitaan tiba-tiba hilang. Rumah sitaan tiba-tiba dipakai orang. Uang sitaan tiba-tiba berkurang.
Dengan sistem informasi, maka jejak auditnya jelas. Siapa yang menyita. Dimana disimpan. Berapa nilainya. Kemana dialihkan. Semua tercatat.
Dan ada pengembalian aset kepada negara, korban, dan pihak ketiga yang beritikad baik.
Pihak ketiga yang beritikad baik ini penting. Misalnya, koruptor itu membeli rumah dengan uang korupsi, lalu menjual rumah itu ke orang lain yang tidak tahu kalau rumah itu hasil korupsi. Orang yang membeli itu adalah pihak ketiga yang beritikad baik. Hartanya tidak boleh dirampas. Karena dia tidak bersalah. Dia membeli dengan uang yang sah. Dia tidak tahu asal-usul rumah itu.
UU ini melindungi orang seperti itu. Hartanya harus dikembalikan.
Ketua DPR RI Puan Maharani juga menyoroti pentingnya keterbukaan dalam proses pembahasan regulasi tersebut.
Dalam pemberitaan DDTC News pada 19 November 2026, Puan menyampaikan bahwa pembahasan RUU telah dapat diakses publik sehingga masyarakat bisa mengikuti dan mencermati proses penyusunannya.
Partisipasi publik menjadi salah satu aspek penting untuk memastikan substansi undang-undang dapat dipahami dan diawasi masyarakat.
Keterbukaan ini adalah hal yang harus diapresiasi. Karena pembahasan UU di Indonesia itu sering tertutup. Sering tiba-tiba disahkan tengah malam. Sering tidak melibatkan publik.
Tapi untuk UU Perampasan Aset ini, pembahasannya bisa diakses publik. Masyarakat bisa mengikuti. Masyarakat bisa mencermati. Masyarakat bisa memberi masukan.
Dan hasilnya adalah UU yang lebih baik. Karena masukan publik itu didengar. Pajak dihapus karena publik protes. Cakupan dipersempit karena publik protes.
Itulah bukti bahwa partisipasi publik itu berpengaruh. Kalau publik diam, maka UU itu akan disahkan dengan cakupan yang luas. Dengan pajak yang masuk. Dengan wewenang yang besar.
Tapi karena publik bersuara, maka UU itu diperbaiki.
Di sisi lain, pengesahan UU Perampasan Aset tidak seharusnya dipahami sebagai alasan bagi masyarakat untuk menghentikan kritik.
Justru, pengawasan publik tetap diperlukan untuk memastikan setiap tindakan penegak hukum memiliki dasar bukti, prosedur yang jelas, dan dapat dipertanggungjawabkan.
Perlindungan terhadap hak kepemilikan masyarakat harus berjalan seiring dengan upaya negara menindak pelaku kejahatan.
Pengesahan UU ini bukan akhir. Pengesahan UU ini adalah awal. Awal dari pengawasan yang lebih berat.
Karena UU yang bagus itu bisa rusak kalau pelaksanaannya buruk. UU yang bagus itu bisa disalahgunakan kalau pengawasannya lemah.
Karena itu, masyarakat harus terus mengawasi. Setiap ada perampasan aset, masyarakat harus bertanya, apa dasarnya. Apa buktinya. Apakah sudah lewat pengadilan. Apakah pemilik harta sudah diberi kesempatan membela diri. Apakah harta itu benar-benar hasil kejahatan.
Kalau ada satu saja perampasan yang tidak sesuai prosedur, maka masyarakat harus bersuara. Karena kalau satu perampasan yang salah itu dibiarkan, maka perampasan yang salah berikutnya akan terjadi lagi. Dan lagi. Dan lagi.
Pada akhirnya, pemberantasan korupsi dan perlindungan hak masyarakat bukan dua kepentingan yang saling bertentangan.
UU Perampasan Aset diharapkan menjadi instrumen untuk mencegah pelaku tindak pidana terus menikmati hasil kejahatan sekaligus membantu memulihkan kerugian negara dan korban.
Tantangan berikutnya adalah memastikan pelaksanaannya benar-benar profesional, transparan, proporsional, dan tidak disalahgunakan sebagai senjata politik maupun sarana pemerasan.
Pada akhirnya, UU Perampasan Aset ini adalah ujian bagi aparat penegak hukum kita.
Apakah aparat kita bisa memakai UU ini dengan profesional. Dengan transparan. Dengan proporsional. Tanpa menjadikannya senjata politik. Tanpa menjadikannya sarana pemerasan.
Atau apakah aparat kita akan memakai UU ini seperti UU-UU sebelumnya. Yang awalnya bagus, tapi akhirnya disalahgunakan.
Jawabannya akan kita lihat dalam beberapa bulan ke depan. Ketika UU ini mulai diterapkan. Ketika kasus pertama perampasan aset itu muncul.
Dan ketika kasus pertama itu muncul, publik harus mengawalinya dengan ketat. Karena kasus pertama itu akan menjadi preseden. Akan menjadi contoh. Akan menjadi patokan untuk kasus-kasus berikutnya.
Kalau kasus pertama itu bersih, transparan, dan sesuai prosedur, maka UU ini akan dipercaya publik. Kalau kasus pertama itu kotor, penuh pemerasan, dan penuh penyalahgunaan, maka UU ini akan kehilangan kepercayaan publik.
Dan kepercayaan publik itu adalah modal yang paling penting untuk pemberantasan korupsi. Tanpa kepercayaan publik, pemberantasan korupsi itu tidak akan berhasil.*